テスラが事故や水没で「全損」と判断されたとき、車両保険から受け取れる金額は、新車で購入したときの価格とは限りません。
契約している車両保険金額が上限になるのが基本の考え方で、新車特約の有無やローンの残債によって、手元に残る金額は大きく変わります。
この記事では、テスラ相談所の判断整理として、全損時に受け取れる保険金の考え方、新車特約の条件、ローン残債との関係、CEV補助金の4年保有義務との関係、全損になった直後の対応までを一つにまとめました。
- 全損時に車両保険から受け取れる金額の上限
- テスラで全損と判断される2つのケース
- 新車特約が必要かどうかの判断基準
- 保険金とローン残債の関係
- CEV補助金の4年保有義務と全損時の手続き
補償範囲を確認したら、更新前に比較しておく
水災の補償範囲、免責金額、車両保険金額、必要な特約を同じ条件で比べると判断しやすくなります。
\テスラ対応の自動車保険を比較する/

まずは、全損時に受け取れる保険金の基本から確認していきましょう。
テスラが全損になったら保険はいくら受け取れる?
結論から言うと、全損時に受け取れる保険金は、契約している「車両保険金額」が上限です。
テスラを新車で購入した際の価格がそのまま戻ってくるわけではありません。
ここでは、受け取れる金額の考え方と、契約によって扱いが異なる部分を整理します。
それぞれ詳しく見ていきましょう。
全損でも新車購入額がそのまま戻るとは限らない
車両保険金額は、契約時の車の市場販売価格相当額を基準に、保険会社が示す範囲内で設定するのが一般的です。
契約期間中に全損となった場合は、契約時に決めた車両保険金額(協定保険価額)が支払いの基準になります。
ソニー損保の全損に関する解説でも、全損時の保険金は契約時の車両保険金額が上限と案内されています。
「新車価格そのままが戻る」という通常の車両保険の仕組みではないため、この前提を最初に押さえておくことが、全損時の資金計画を考えるうえで欠かせません。
通常の車両保険で受け取れる上限は車両保険金額
全損と判断された場合、通常の車両保険から支払われる保険金は、契約時に設定した「車両保険金額」が基本の上限です。
損保ジャパンの公式FAQでも、全損時は新車相当額ではなく、契約時に決めた車両保険金額を支払うと案内しており、設定できる範囲や更新時の金額は、保険会社の基準によって異なります。
契約から時間が経つほど車両保険金額は下がりやすいため、現在の設定額が今の状況に合っているかを確認しておくことをおすすめします。
免責金額・全損時諸費用の扱いは契約で異なる
免責金額は分損の修理費から差し引く自己負担額ですが、一般的な車両保険では全損時に差し引かれません。
ソニー損保の免責金額の解説でも、全損時は免責金額を控除せず、契約した車両保険金額を支払うと案内しています。一方、廃車や買い替えに伴う費用は、全損時諸費用の補償が付く契約かどうかで変わります。
免責金額の考え方はテスラの車両保険の免責金額で詳しく解説しています。特約の有無や補償額は保険会社・商品ごとに異なるため、契約内容を個別に確認してください。
上限は車両保険金額。まずこの前提を押さえましょう。
テスラで「全損」と判断される2つの考え方
「全損」には、修理そのものができない場合と、修理費用が基準額を上回る場合の2つのケースがあります。
テスラは構造上、判断に時間がかかる部分もあるため、それぞれの考え方を整理しておきましょう。
ここでは、2つの全損の考え方と、テスラ特有の確認ポイントを紹介します。
それぞれ詳しく見ていきましょう。
修理できない「物理的全損」
車体の損傷が激しく技術的に修理できない状態は「物理的全損」と呼ばれます。
保険商品上は、盗難されて発見できない場合も全損として扱われることがあります。
テスラの修理費が高くなりやすい背景についてはテスラの修理代が高い理由もあわせてご覧ください。
修理費が基準額を上回る「経済的全損」
修理できる状態でも、修理費が車両保険金額以上になる場合は「経済的全損」として扱われるのが一般的です。
テスラでも判断の仕組みは同じで、車種だけで決まるのではなく、損傷範囲、修理見積もり、契約している車両保険金額を照らし合わせて判定されます。
自損事故のような単独の損傷でも、損傷箇所によっては経済的全損に至ることがあります。関連するケースはテスラの自損事故と車両保険でも紹介しています。
| 区分 | 状態の目安 | 車両保険の基本的な扱い |
|---|---|---|
| 物理的全損 | 技術的に修理できない | 車両保険金額を基準に支払う |
| 経済的全損 | 修理費が車両保険金額以上 | 車両保険金額が基本の上限 |
| 分損 | 修理費が車両保険金額未満 | 修理費から免責金額などを差し引く |
高電圧バッテリー・骨格・水没で確認したいこと
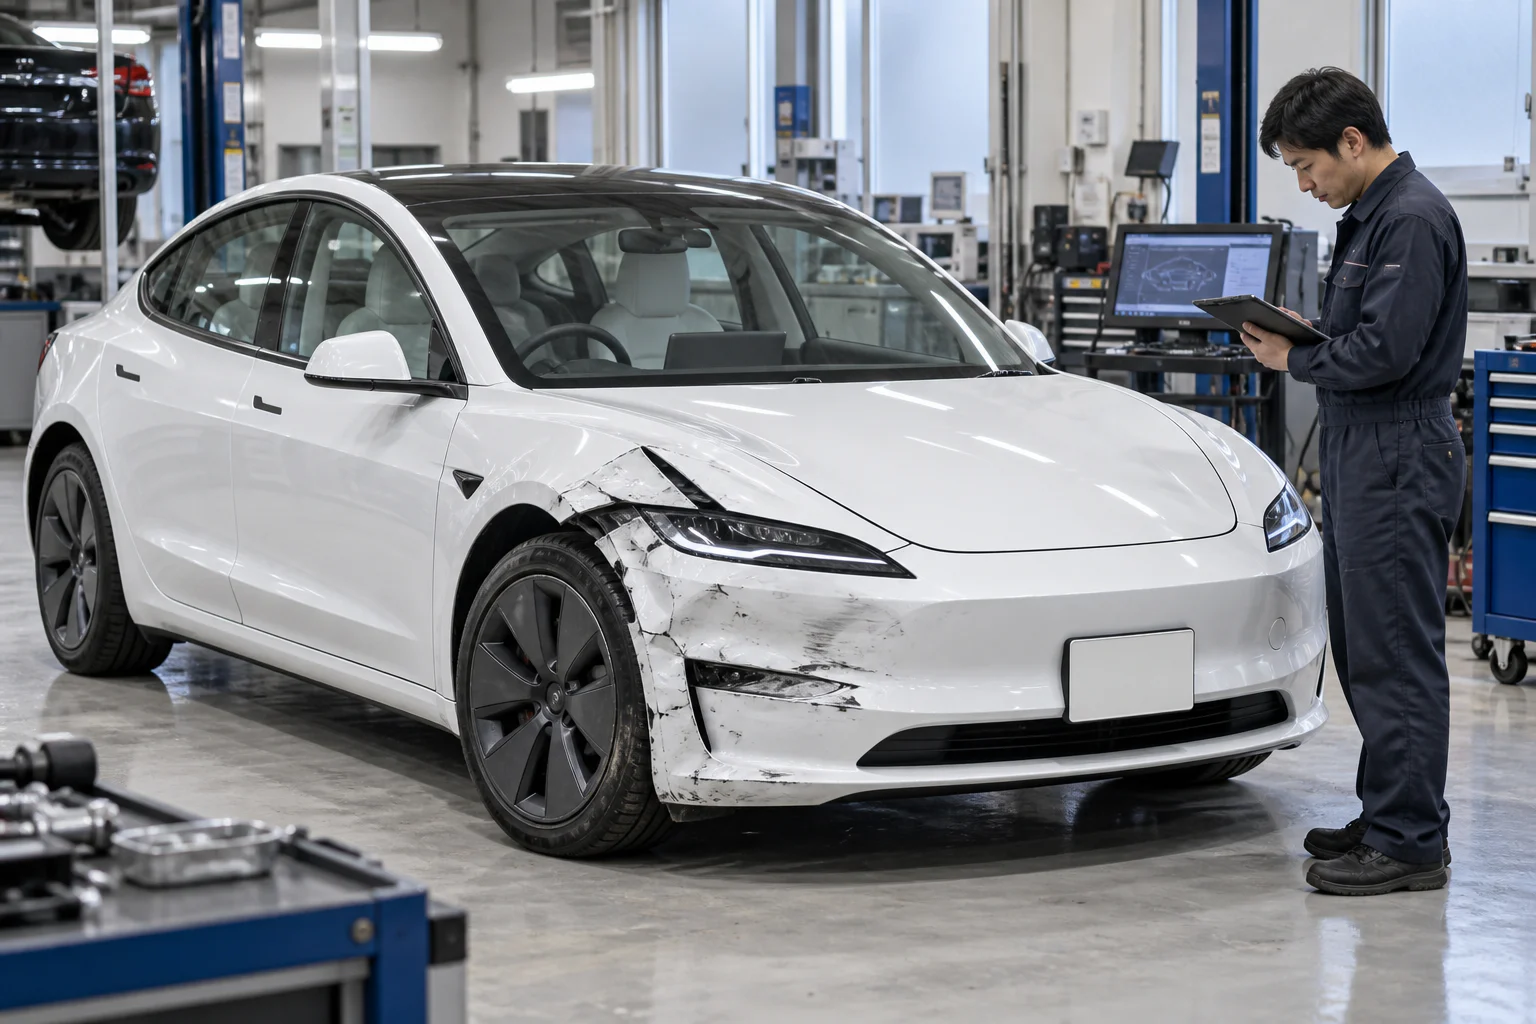
高電圧バッテリーへの浸水や損傷、車体骨格への影響、水没などは、外観だけでは損傷範囲を判断しにくい部分です。
安全確保後はむやみに通電・充電せず、保険会社の案内に沿ってテスラ車に対応できる修理拠点へ搬送し、点検と見積もりを受けましょう。
点検・見積もりの結果が出たら、次の章で解説する新車特約の有無が、その後の資金計画を大きく左右します。
見た目だけで、全損かどうかは判断できません。
テスラの全損で新車特約は必要?
新車特約(車両新価特約)は、全損時に新車価格相当額をもとに保険金を受け取れる特約です。
テスラのように車両価格が高めのEVでは、この特約の有無が資金計画に大きく影響します。
ここでは、新車特約の仕組みと、付帯にあたって確認したい条件を整理します。
それぞれ詳しく見ていきましょう。
新車特約と通常の車両保険の違い
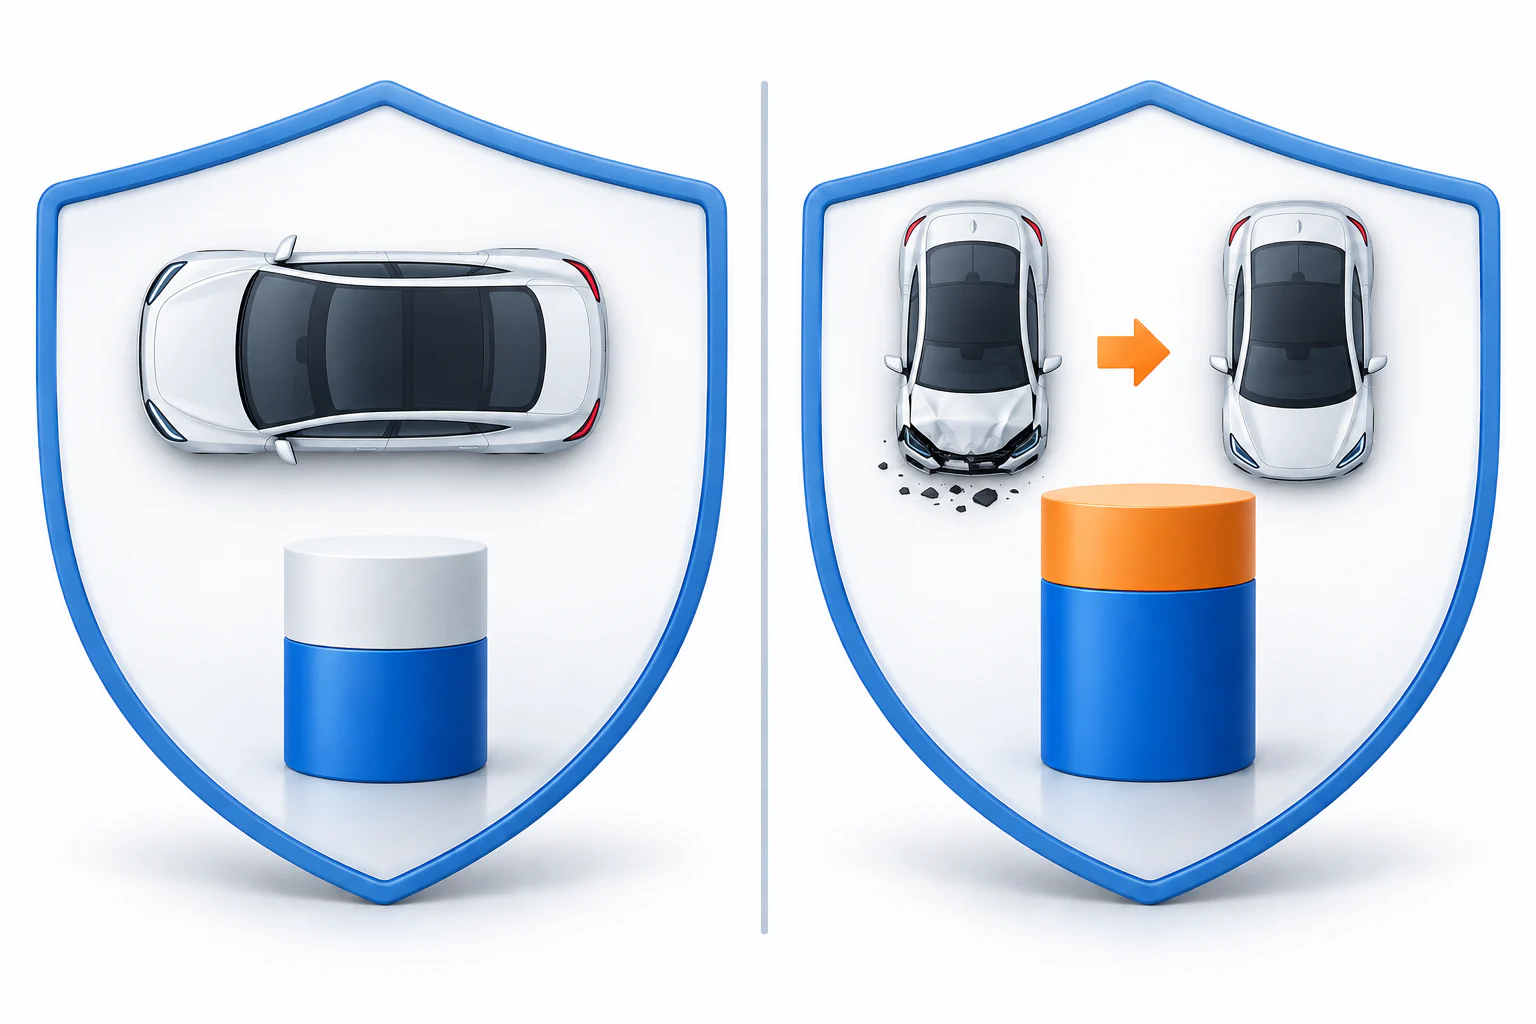
通常の車両保険は、契約時に設定した車両保険金額を限度に損害を補償します。
新車特約は、車両保険の対象事故で所定の大きな損害を受け、買い替えや修理などの商品条件を満たした場合に、協定新価保険金額を限度として補償する仕組みです。
テスラ向けの選択肢としては、東京海上日動とSBI損保を引受保険会社とするInsureMyTeslaもありますが、一般の自動車保険を含めて条件を比べることが大切です。
名称は「新車特約」「新車買替特約」「車両新価特約」など保険会社によって異なりますが、考え方は共通しています。
| 比較項目 | 通常の車両保険 | 新車特約を使える場合 |
|---|---|---|
| 支払いの基準 | 車両保険金額 | 協定新価保険金額 |
| 対象となる損害 | 契約した車両保険の補償範囲 | 全損・所定の大きな損害 |
| 買い替え・修理 | 商品条件に従って支払い | 期限内の買い替え・修理が条件になる場合あり |
| 盗難 | 車両保険の契約範囲による | 対象外となる商品あり |
全損や大きな損害で補償される条件
新車特約の対象条件は商品ごとに異なります。
例えば、損保ジャパンの車両新価特約とSBI損保の新車特約は、全損に加えて修理費が新車保険金額の50%以上となる場合を案内していますが、外装だけの損傷を対象外とするなど細かな条件があるため、「50%以上なら一律に使える」とは限りません。
条件を満たすかどうかは保険会社の査定によって判断されるため、契約内容とあわせて確認しておきましょう。
付帯期間・盗難・再取得期限は保険会社で異なる
付帯できる期間は会社ごとの差が大きく、2026年9月確認時点の公式案内では、SBI損保は保険始期日時点で初度登録から49か月以内、東京海上日動は満期日が初度登録から61か月を超える場合に追加条件があり、三井ダイレクト損保は満期月が初度登録の翌月から73か月を超えると新車特約を付けられないとしています。
盗難の扱いも商品ごとに異なります。
例えばSBI損保と東京海上日動の現行案内では、事故の翌日から1年以内に買い替えまたは修理をしない場合、通常の車両保険金額が支払いの上限になるとされています。
東京海上日動の車両新価保険特約や三井ダイレクト損保の特約案内も含め、付帯期間、盗難、再取得期限、保険始期日による違いを見積もり時に確認してください。
新車特約は、付帯できる期間や支払条件が保険会社によって異なります。
車両保険金額・新車特約・免責金額を同じ条件で比べると、全損時の不足を判断しやすくなります。
\新車特約の条件を含めて保険を比較する/
テスラが全損になってもローン残債は消えない
ローンでテスラを購入している場合、全損になったからといってローンの返済義務がなくなるわけではありません。
保険金とローン残債の関係を理解しておかないと、思わぬ二重負担につながることがあります。
ここでは、保険金とローン残債の関係を整理します。
それぞれ詳しく見ていきましょう。
保険金よりローン残債が多くなるケース
車両保険金額は車の市場販売価格相当額を基準に見直される一方、ローン残債は契約した返済スケジュールに沿って減っていきます。
頭金が少ない、返済期間が長い、購入後の価格改定や中古車相場の変化があった、といった状況では、保険金がローン残債を下回ることがあります。
この差額は自己負担となるため、購入からまだ日が浅い場合ほど注意しておきたいポイントです。
頭金・残価設定・オートローンで確認すること
頭金を多く入れている場合や、残価設定ローンを利用している場合など、ローンの組み方によって残債の減り方は異なります。
契約中のローン明細を確認し、現時点での残債額を把握しておきましょう。
残価設定ローンの場合、残価部分の扱いがどうなるかは契約によって異なるため、ローン会社への確認も必要です。
新車特約などで不足を抑えられる場合
新車特約を付帯していれば、時価ベースの保険金額より多い金額を受け取れる可能性があり、保険金とローン残債の差額を抑えられる場合があります。
ただし満額不足がなくなると断定はできないため、個別の試算が必要です。
ローンを組んでテスラを購入する予定がある方は、契約時点で新車特約の要否を検討しておくと安心です。
全損でもローンは残ります。差額の想定が大切です。
ローン残債が車両保険金額を上回ると、全損後も差額の返済が残る可能性があります。
現在の残債と補償額を整理したうえで複数社を比べると、必要な特約を選びやすくなります。
\ローン残債も踏まえて保険を比較する/
テスラの全損と補助金の4年保有義務
CEV補助金を受けて自家用のテスラ乗用車を購入した場合、原則として4年間の保有義務があります。
テスラ公式の補助金案内にも4年間の保有義務が明記されています。処分制限期間内に全損となり車両を廃棄する場合は、保険の手続きとは別に補助金の財産処分手続きを確認する必要があります。
ここでは、全損時に必要となる手続きと、確認すべき窓口の順番を整理します。
それぞれ詳しく見ていきましょう。
全損時に必要となる財産処分手続きと返納の可能性
次世代自動車振興センターは、処分制限期間内に補助対象車両を廃棄する場合、処分前に財産処分承認申請書を提出して承認を得るよう案内しています。
全損後に廃車する場合も、保険会社へ車両を引き渡したり抹消手続きを進めたりする前に、CEV補助金の財産処分手続きを確認しましょう。
天災や本人に過失のない事故で走行不能になった場合など、やむを得ない事情に該当すれば返納が不要になることもありますが、この場合も財産処分承認申請書の提出と承認は必要です。
4年保有義務や返納の考え方はテスラ補助金の4年保有義務と売却時の注意点で詳しく解説しています。
保険会社・CEV窓口・ローン会社へ確認する順番
全損が判明したら、まず保険会社に全損の認定と保険金額を確認し、次に次世代自動車振興センターへ財産処分の手続きを確認します。
ローンが残っている場合は、ローン会社にも並行して連絡し、保険金の充当方法を相談しましょう。
複数の窓口が関わるため、確認した内容や進捗を自分でも記録しておくと、手続きが整理しやすくなります。
補助金の窓口確認も、全損対応の一部です。
テスラが全損になった直後の対応
ここまでのポイントを踏まえて、全損が疑われる事態が起きてから手続きが一段落するまでの流れを、STEPで整理しました。
この順番で進めれば、複数の窓口とのやり取りも整理しやすくなります。
人命の安全を最優先に確保し、事故の場合は警察へ届け出て交通事故証明書を取得できるようにします。
状況を保険会社へ連絡し、今後の手続きの流れを確認します。
Teslaサービスや認定ボディショップで点検を受け、損害の範囲を確認します。
保険会社の査定結果を確認し、受け取れる保険金額とローン残債を照らし合わせます。
買い替えを決めたら、補助金の財産処分手続きと、次の車の保険手続きをあわせて進めます。
全損に備えてテスラの保険を比較するポイント
全損はいつ起こるか予測できないからこそ、日頃の契約内容が実際の負担を左右します。
更新のタイミングで、以下のポイントを比較しておきましょう。
ここでは、比較しておきたい3つの視点を紹介します。
それぞれ詳しく見ていきましょう。
車両保険金額と車両価値の変化
契約している車両保険金額が、今のテスラの市場価値と大きくずれていないかを確認しましょう。
保険料が上がった際の見直し方はテスラの保険料が上がったときの見直しで解説しています。
更新のたびに設定額を見直すことで、いざという時の受取額とのギャップを小さくできます。
新車特約・全損時の補償・買い替え諸費用
新車特約の有無、全損時諸費用特約の有無は、保険会社によって条件も保険料も異なります。
保険会社選びの基本的な考え方はテスラの保険はどこがいいかで解説しています。
複数社を比較することで、自分のテスラの使用状況に合った補償が見えてきます。
レッカー・代車・弁護士費用などの周辺補償
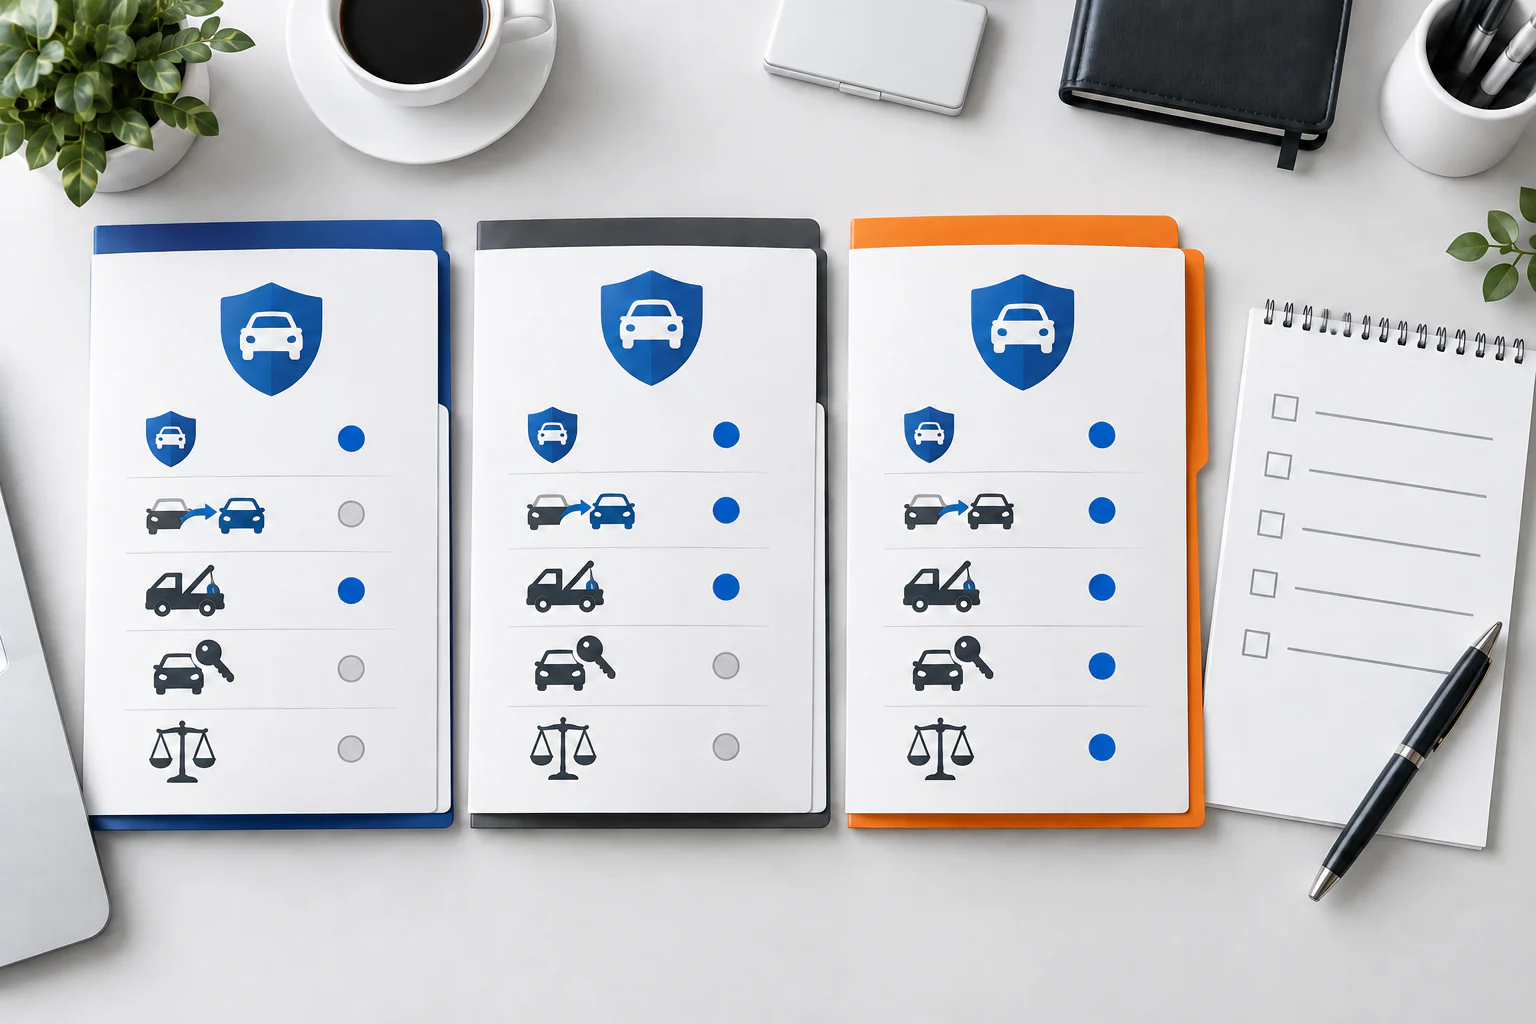
全損が疑われる事故では、レッカー移動や代車の手配、相手がいる事故なら弁護士費用特約の出番も想定されます。
詳しくはテスラのロードサービスと保険で解説しています。
全損時は通常の修理より手続きが多くなりがちなので、周辺補償まで含めて比較しておくと安心です。
| 比較する項目 | 確認する内容 | 見落とした場合の負担 |
|---|---|---|
| 車両保険金額 | 現在の設定額とローン残債 | 全損後に返済だけ残る可能性 |
| 新車特約 | 付帯期間・対象損害・再取得期限 | 買い替え資金が不足する可能性 |
| 全損時の諸費用 | 臨時費用・再取得時諸費用 | 廃車・買い替え費用の自己負担 |
| 代車・レッカー | 日額・利用日数・搬送距離 | 次の車が決まるまでの移動負担 |
全損の備えは、周辺補償まで含めて考えましょう。
車両保険金額だけでなく、新車特約や全損時の諸費用、代車の条件にも違いがあります。
同じ補償条件で見積もりを揃えると、保険料と全損時の備えを一緒に確認できます。
\テスラ対応の自動車保険を比較する/
テスラの全損と保険に関するよくある質問
まとめ|全損時の不足を防ぐには契約前の確認が重要
- 通常の全損保険金は契約時の車両保険金額が基本の上限
- 一般的な車両保険では全損時に免責金額を差し引かない
- 新車特約の付帯期間・対象損害・再取得期限は会社ごとに異なる
- 全損後もローン残債は消えず、保険金との差額が残る場合がある
- CEV補助金の保有期間中は財産処分の事前手続きを確認する
テスラが全損になった場合、受け取れる保険金は契約している車両保険金額が基本の上限です。
新車価格がそのまま戻るわけではなく、ローンの残債も自動的に消えるわけではなく、新車特約の有無や車両保険金額の設定によって、実際の負担は大きく変わります。
CEV補助金を受けている場合は、財産処分の手続きもあわせて必要になります。
全損は誰にでも起こり得るからこそ、修理費・新車特約・ローン残債・補助金の扱いを事前に整理し、契約内容を比較しておくことが、いざという時の不足を防ぐ一番の備えになります。
補償範囲を確認したら、更新前に比較しておく
水災の補償範囲、免責金額、車両保険金額、必要な特約を同じ条件で比べると判断しやすくなります。
\テスラ対応の自動車保険を比較する/