テスラの車両保険を付けると決めたあと、次に迷うのが一般型とエコノミー型の選択です。
修理費が高くなりやすいテスラでは、補償範囲の広い一般型を軸に検討し、保険料とのバランスでエコノミー型も比較するのが現実的です。
車両保険を付けるかどうかを迷っている段階の方は、テスラに車両保険は必要かもあわせてご覧ください。
- 一般型とエコノミー型の補償範囲の違い
- 事故の種類ごとに補償されるかどうか
- それぞれが向いている人の特徴
- Model Y・Model 3で確認したい修理費リスク
- 同じ条件で比較するための手順
補償範囲の違いを理解したら、次は同じ条件で保険料差を確認しましょう。
車両保険金額や免責金額をそろえると、補償を広げるための費用を判断しやすくなります。
\一般型とエコノミー型を同条件で比較する/

テスラの車両保険は一般型・エコノミー型どっち?
テスラは部品代や工賃の面で修理費が高くなりやすい傾向があります。
そのため、補償範囲が広い一般型を基本に考え、保険料を抑えたい場合にエコノミー型を検討する、という順番で比較するとバランスを取りやすくなります。
ここでは、判断の出発点となる考え方を整理します。
それぞれ詳しく見ていきましょう。
迷ったら一般型を軸に考えたい理由
一般型は、壁や電柱への接触といった自損事故まで補償対象に含むのが一般的です。
テスラは損傷箇所によって修理費が想定以上になりやすいため、自己負担が大きくなる場面を減らしたい方には一般型が選びやすい選択肢になります。
ソニー損保の現行案内では、一般型とエコノミー型の事故例を比較したうえで、補償範囲の広い一般型を案内しています。
エコノミー型を選ぶ前に確認したいこと
エコノミー型は補償範囲を絞る分、保険料を抑えやすいのが特徴です。
ただし、自損事故が補償対象外となる商品が多く、テスラの修理費を自己負担できるかどうかが判断の分かれ目になります。
「保険料は下がったが、想定していた事故が対象外だった」とならないよう、補償されない場面を具体的に確認してから選ぶことが大切です。Teslaオーナー向けにはTesla公式のInsureMyTeslaもありますが、引受保険会社や補償条件をほかの候補と同じ基準で比べましょう。
補償の広さと保険料、どちらを重視するかが分かれ目です。
一般型とエコノミー型の補償範囲の違い
大きな違いは、電柱や壁への接触、車庫入れの失敗、転覆・墜落などの単独事故まで補償するかどうかです。
当て逃げや自転車との接触などは商品によって扱いが異なるため、相手の有無だけで判断しないようにしましょう。
ここでは、基本的な違いと、共通して対象外になる損害を整理します。
それぞれ詳しく見ていきましょう。
補償範囲の基本的な違い
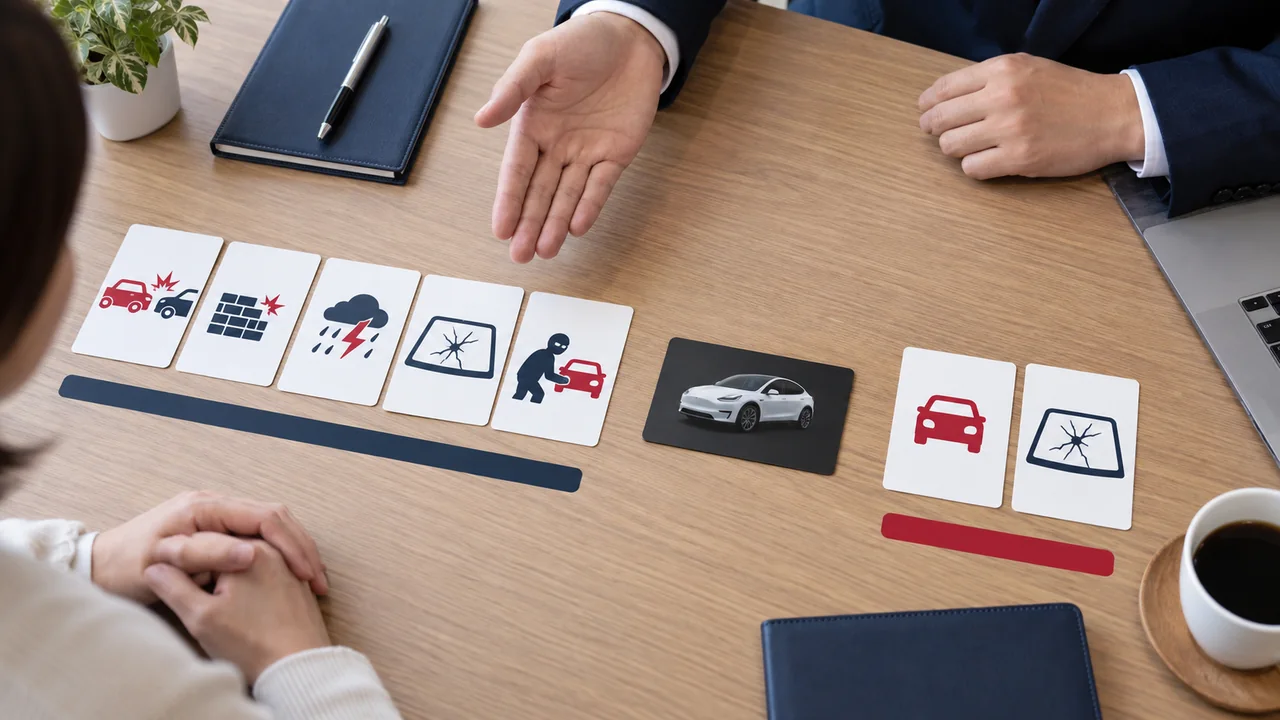
損保ジャパンの現行解説では、一般型はエコノミー型の範囲に加えて単独事故なども補償し、エコノミー型は補償範囲を限定して保険料を抑えるタイプと整理されています。
この違いがそのまま保険料の差につながっています。
どちらが優れているというより、補償の広さにいくら支払うかという考え方で選ぶことになります。
どちらも対象外になる地震・噴火・津波
東京海上日動の2026年版パンフレットでは、一般条件・エコノミー車両保険ともに、地震・噴火・これらによる津波の損害は車両保険の対象外とされています。
商品によっては、所定の全損時に一時金を支払う特約を一般型へ付帯できる場合があります。
特約があっても通常の修理費を全額補償する仕組みとは限りません。支払条件・金額・付帯できる車両保険タイプを確認しましょう。水害との違いについてはテスラの水没・冠水と車両保険で詳しく解説しています。
名称や条件は保険会社によって異なる
「一般型」「エコノミー型」という呼び方は通称で、正式名称は保険会社によって異なります。
「車対車+A」「限定型」などと表記されることもあり、同じ名称でも補償の細部が違う場合があります。
商品改定によって、エコノミー型の補償範囲が広げられた例もあります。名称だけで判断せず、契約する時点の約款で補償対象を確認することが大切です。
同じ名称でも、中身は保険会社ごとに違います。
補償範囲の違いを理解したら、次は同じ条件で保険料差を確認しましょう。
車両保険金額や免責金額をそろえると、補償を広げるための費用を判断しやすくなります。
\一般型とエコノミー型を同条件で比較する/
事故例で比較するテスラの車両保険
補償範囲の違いは、実際の事故例に当てはめると分かりやすくなるため、どんな場面で差が出るのかを具体的に見ていきましょう。
なお、以下はあくまで一般的な傾向です。契約する商品によって扱いが異なるため、個別の約款で確認してください。
それぞれ詳しく見ていきましょう。
| 事故の種類 | 一般型 | エコノミー型 |
|---|---|---|
| 相手の車との衝突(相手が特定できる) | 対象になり得る | 対象になり得る |
| 壁・電柱・縁石への自損事故 | 対象になり得る | 対象外の場合が多い |
| 当て逃げ(相手が不明) | 対象になり得る | 商品によって扱いが分かれる |
| 飛び石・窓ガラス破損 | 対象になり得る | 対象になり得る |
| いたずら・落書き・盗難 | 対象になり得る | 対象になり得る |
| 台風・洪水・高潮による水害 | 対象になり得る | 対象になり得る |
| 地震・噴火・津波 | 対象外 | 対象外 |
相手がいる事故・他車との衝突
相手の車との衝突は、一般型・エコノミー型のどちらでも対象となる商品が多くあります。
ただし、相手車や運転者を確認できることなど条件が設けられる場合があり、東京海上日動の車両保険案内のように事故例の比較表を公開している会社もあるため、見積もり時に確認しましょう。
相手方の情報が確認でき、事故の相手が明らかであることが前提になるため、事故時の記録は丁寧に残しておきましょう。
相手がいない自損事故・当て逃げ
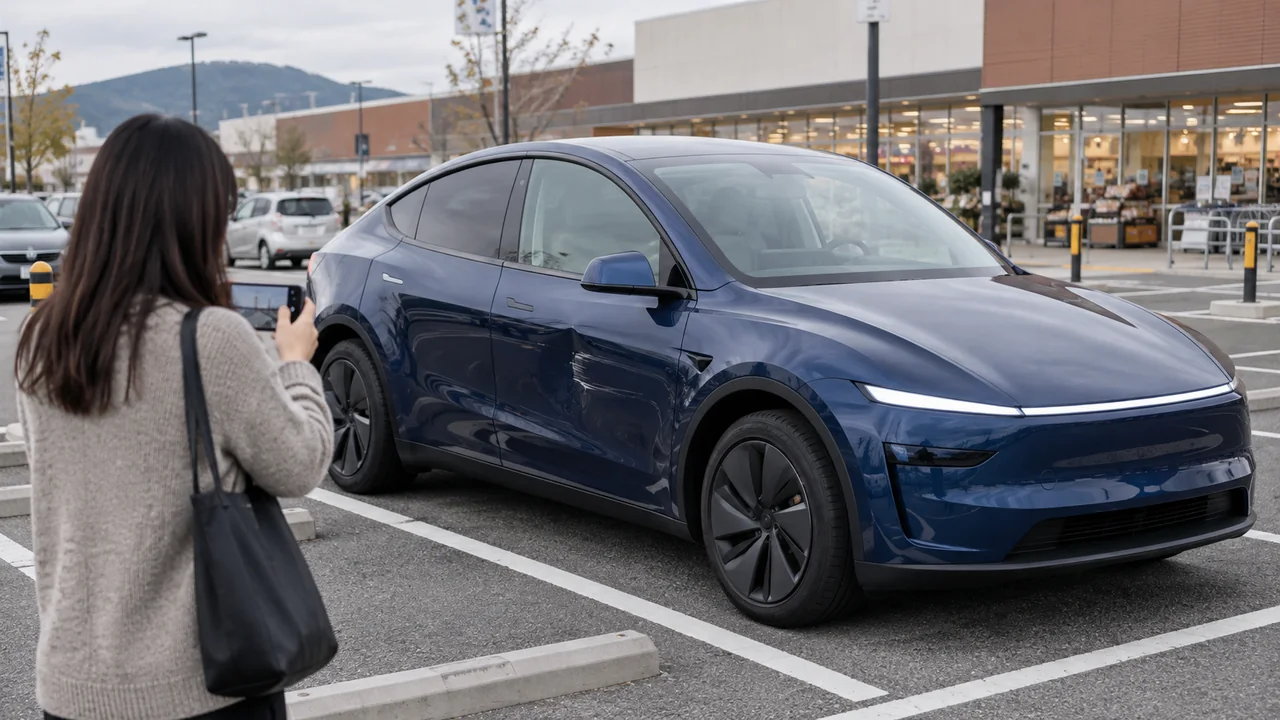
2つのタイプの差がもっとも大きく出るのがこの場面です。
駐車場で車止めに乗り上げた、ガレージの壁を擦ったといった自損事故は、エコノミー型では補償対象外となる商品が多くなっています。
当て逃げについては、エコノミー型でも対象とする商品と、対象外とする商品があります。商品改定で扱いが変わった例もあるため、契約時点の条件を確認することが大切です。
それぞれの詳しい対応はテスラの自損事故と車両保険とテスラが当て逃げされたときの保険で解説しています。
飛び石・いたずら・自然災害
飛び石による窓ガラス破損、いたずらや盗難、台風・洪水・高潮による損害は、どちらのタイプでも補償対象とされることが一般的です。
エコノミー型を選んでも、これらの備えは確保しやすいと言えます。
飛び石で保険を使う際の判断はテスラの飛び石修理と保険で詳しく解説しています。
差が出るのは、相手がいない事故の場面です。
テスラで一般型の車両保険が向いている人
補償の広さを重視したい方や、自損事故のリスクが気になる方には一般型が向いています。
テスラならではの事情も踏まえて整理しましょう。
当てはまる項目が多いほど、一般型を軸に検討する価値があります。
それぞれ詳しく見ていきましょう。
テスラの運転にまだ慣れていない人
納車直後や、これまでと車幅・車長が変わる乗り換えでは、駐車場や狭い道で車両感覚を確かめる期間が必要です。
壁・縁石などへの接触を自己負担にしたくない場合、単独事故を対象に含む一般型が判断候補になります。
運転に慣れてきた段階で、更新時にエコノミー型へ切り替えるという考え方もあります。
修理費の自己負担を抑えたい人
テスラはバンパーのセンサー調整や板金修理など、想定より費用がかさむ場面があります。
まとまった自己負担を避けたい方は、一般型で補償範囲を確保しておくほうが安心感を得やすくなります。
なお、免責金額の設定によっても自己負担額は変わります。考え方はテスラの車両保険と免責金額で解説しています。
テスラでエコノミー型の車両保険が向いている人
保険料を抑えることを優先し、自損事故のリスクを許容できる方にはエコノミー型も選択肢になります。
判断の目安を整理しましょう。
こちらも、当てはまる項目が多いほど検討しやすくなります。
それぞれ詳しく見ていきましょう。
運転経験が長く自損事故のリスクを許容できる人
長年運転していて単独事故の経験がなく、駐車環境にも余裕がある方であれば、自損事故の補償を外して保険料を抑える判断もありえます。
ただし、テスラは加速特性や車両感覚が従来の車と異なる面があるため、乗り換え直後は慎重に判断したいところです。
保険料を優先し自己負担に対応できる人
自損事故が起きても、修理費を自己資金でまかなえる見通しがある方なら、エコノミー型で保険料を抑える選択も現実的です。
浮いた保険料を修理費の備えに回すという考え方もできます。
保険料を抑える工夫はテスラの保険料を安くする方法でも紹介しています。
| 判断材料 | 一般型が向いている | エコノミー型も検討できる |
|---|---|---|
| テスラの運転歴 | 納車直後・乗り換え直後 | 運転に慣れて年数が経っている |
| 駐車環境 | 狭い駐車場・立体駐車場が多い | 出入りしやすい駐車場が中心 |
| 修理費の自己負担 | まとまった出費は避けたい | 自己資金で対応できる見通しがある |
| 重視するもの | 補償範囲の広さ | 保険料を抑えること |
自己負担できる範囲かどうかが判断の軸になります。
一般型とエコノミー型の向き不向きは、駐車環境や自己負担できる金額でも変わります。
保険料だけでなく、単独事故や当て逃げの補償範囲も並べて確認しましょう。
\テスラ対応保険の補償内容を比較する/
Model Y・Model 3で確認したい修理費と補償
同じテスラでも、モデルやグレードによって車両価格や修理費の傾向は異なります。
補償タイプを選ぶ際は、自分の車両の特性も踏まえておきましょう。
ここでは、モデルごとに確認しておきたい視点を整理します。
それぞれ詳しく見ていきましょう。
Model Yで確認したい視点
Model YはSUVタイプで車体が大きく、狭い駐車場や立体駐車場での取り回しに注意が必要な場面があります。
自損事故の可能性を考えると、一般型の補償が生きやすいモデルと言えます。
車両価格も比較的高めのグレードが多く、車両保険金額の設定とあわせて確認しておきたいところです。
Model 3で確認したい視点
Model 3でも、選ぶホイールやタイヤ、日常の駐車環境によって縁石への接触リスクは変わります。
ホイールや足回りを単独で傷めた場合に一般型・エコノミー型のどちらで補償されるか、契約前に事故例で確認しましょう。
保険会社ごとの特徴や選び方はテスラの保険はどこがいいかで解説しています。
一般型・エコノミー型を一括見積もりで比較する手順
2つのタイプを比べるときは、補償条件をそろえて見積もることが大切です。
条件がばらばらだと、保険料の差が何によるものか分からなくなります。
ここでは、比較の進め方と注意点を紹介します。
それぞれ詳しく見ていきましょう。
条件をそろえて見積もる理由
等級、免責金額、特約の内容をそろえたうえで、車両保険のタイプだけを変えて見積もると、補償範囲の差がいくらの保険料に相当するのかが見えてきます。
次の手順で進めてみましょう。
等級、車両保険のタイプ、免責金額、付帯している特約を証券で確認して整理します。
まずは補償範囲の広い一般型で、複数社にまとめて見積もりを依頼します。
他の条件は変えずに、車両保険のタイプだけをエコノミー型にして再度見積もります。
エコノミー型で対象外となる事故の範囲を約款で確認し、許容できるかどうかを判断します。
浮く保険料と、外れる補償のバランスを見比べて、自分に合うタイプを選びます。
比較するときの注意点
すでに事故が起きている場合、その事故のあとに補償内容を変更しても、その事故に対して新しい補償が適用されるわけではありません。
比較はあくまで、次の更新や今後の備えとして進めることになります。
また、保険料の安さだけで決めると、必要な補償が外れてしまうこともあります。補償内容とセットで比較しましょう。
| 比較する項目 | そろえるもの | 変えるもの |
|---|---|---|
| 契約条件 | 等級・年齢条件・運転者限定・使用目的 | 変えない |
| 車両保険 | 車両保険金額・免責金額 | 一般型かエコノミー型か |
| 特約 | 代車費用特約・弁護士費用特約など | 変えない |
条件をそろえると、差がはっきり見えてきます。
テスラの一般型・エコノミー型でよくある質問
まとめ|補償範囲と保険料を同じ条件で比較しよう
- 単独事故まで備えるなら一般型を軸に比較する
- エコノミー型は保険料を抑えやすい一方、対象外の事故を確認する
- 当て逃げや自転車との接触は商品によって扱いが異なる
- 地震・噴火・津波は通常の車両保険では対象外となる
- タイプ以外の条件をそろえて保険料差を比較する
テスラの車両保険は、相手がいない自損事故まで備えたいなら一般型、保険料を抑えて自己負担を受け入れられるならエコノミー型が選択肢になります。
相手がいる事故、飛び石、いたずら、台風による損害はどちらでも対象とされることが多く、差が出るのは主に自損事故の場面です。
名称が同じでも補償範囲は保険会社や商品によって異なります。等級や免責金額などの条件をそろえたうえで、タイプだけを変えて見積もりを比べれば、補償の広さにいくら支払う価値があるかを自分の基準で判断できます。
今回の事故や損害には、発生時点の契約内容が適用されます。
次回更新に向けて、必要な補償と保険料を同じ条件で整理しておきましょう。
\テスラ対応の自動車保険をまとめて比較する/