駐車場の縁石や車止め、雪道での電柱など、テスラで自損事故を起こしてしまった直後は、保険が使えるのか、修理費はどうなるのか、判断に迷う方が多いはずです。
契約している車両保険の種類によって、補償されるかどうかは変わります。
この記事では、テスラ相談所として、自損事故直後に取るべき対応から、車両保険で補償される条件、修理費が高くなりやすい箇所、保険を使った場合の等級への影響、保険と自費どちらを選ぶべきかまでを整理しました。
- 自損事故が車両保険で補償される条件
- 事故直後に取るべき対応の順番
- 修理費が高くなりやすい損傷箇所
- 保険を使った場合の等級・保険料への影響
- 保険と自費修理、どちらを選ぶべきかの判断基準
まず一括見積もりで車両保険あり・なし・免責違いを比較してから判断しましょう。
テスラ対応の保険会社を事前に把握しておくと、納車前の手続きがスムーズで!
\テスラの自動車保険を一括比較する!/

まずは、自損事故が車両保険で補償される条件から確認していきましょう。
テスラの自損事故は車両保険で補償される?
壁や電柱、縁石、車止めにぶつけてしまった、雪道でスリップして単独事故を起こした。
こうした自損事故は、契約している車両保険のタイプによって、補償されるかどうかが分かれます。
ここでは、一般型・限定型それぞれの扱いと、テスラで起こりやすい具体例を整理します。
それぞれ詳しく見ていきましょう。
一般型の車両保険は自損事故も対象になり得る
一般型(一般補償)の車両保険は、壁や電柱にぶつけた、縁石に乗り上げたといった自損事故も補償対象に含むのが一般的です。
三井住友海上も、一般補償では単独事故による自分の車の損害を補償し、限定型では対象外と案内していますが、詳しくは三井住友海上の自損事故と車両保険の解説をご確認ください。
ただし契約内容によって細かな条件は異なるため、断定はできません。証券や約款で補償範囲を確認するか、契約中の保険会社へ問い合わせましょう。車両保険そのものの必要性はテスラに車両保険は必要かで解説しています。
限定型・エコノミー型は自損事故が対象外の場合がある
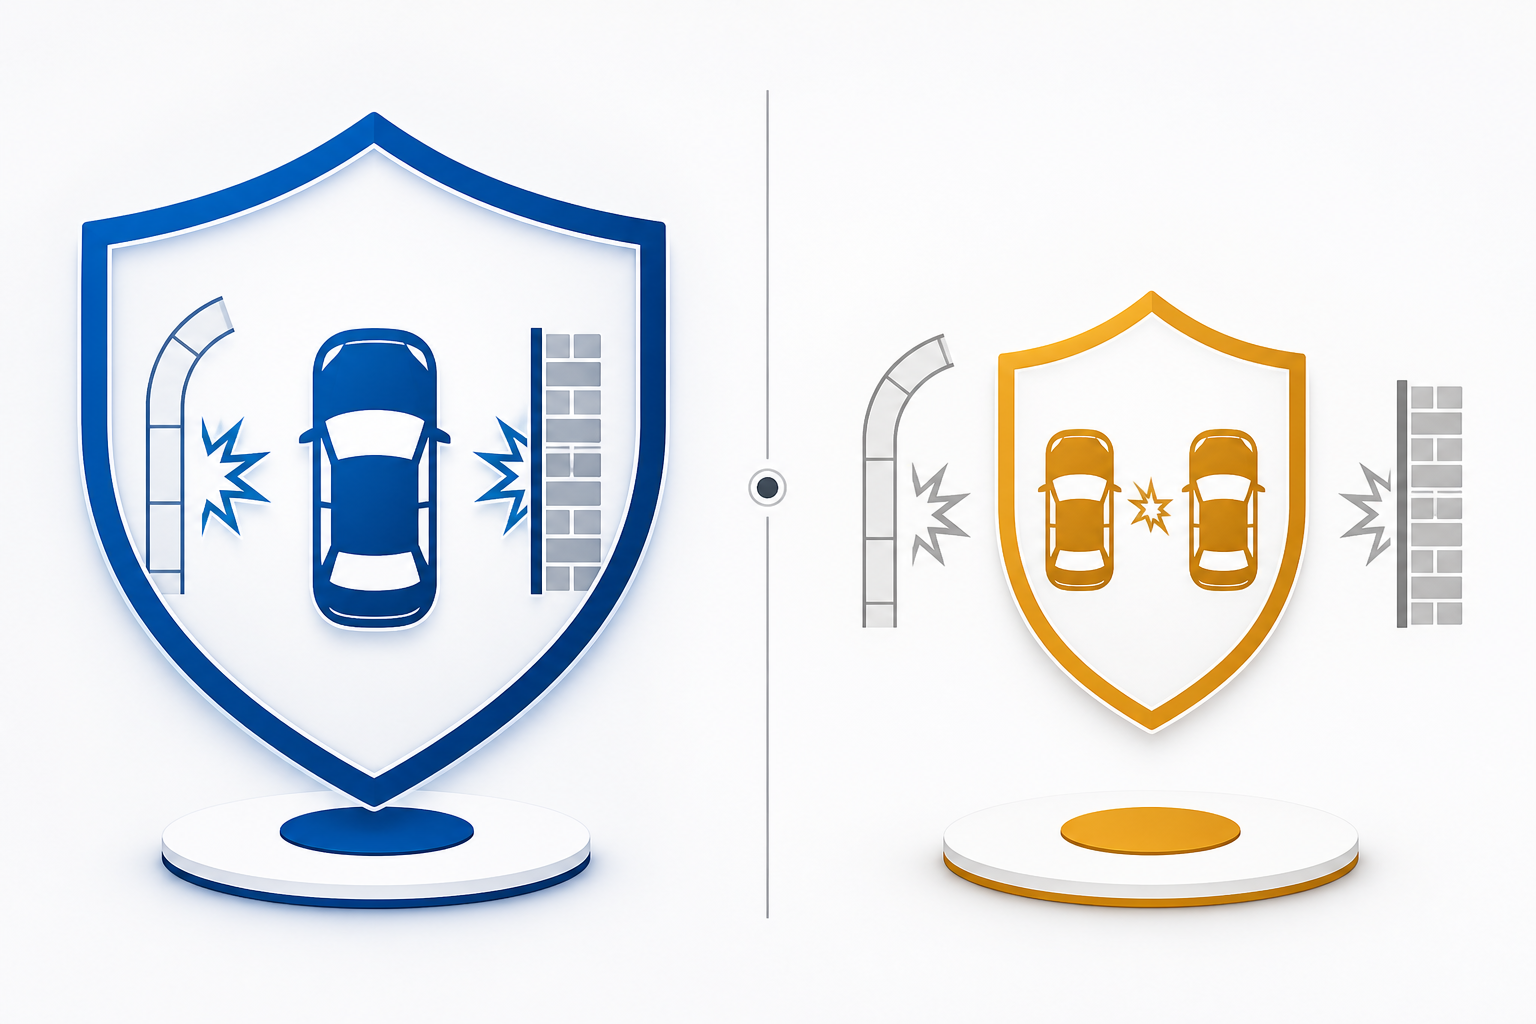
限定型・エコノミー型(車対車+A)の車両保険は、相手の車が特定できる事故を中心に補償する設計が一般的です。
壁や電柱にぶつけたような自損事故は、商品によって対象外となることがあります。
商品名だけで判断せず、契約している車両保険の補償範囲を確認することが大切です。
| 比較項目 | 一般型(ワイドカバー型) | 限定型・エコノミー型 |
|---|---|---|
| 壁・電柱への自損事故 | 対象になり得る | 対象外の場合がある |
| 相手の車との衝突 | 対象になり得る | 相手が特定できれば対象 |
| 火災・盗難・自然災害 | 対象になり得る | 対象になり得る |
| 保険料の傾向 | やや高くなりやすい | 抑えやすい |
テスラで起こりやすい自損事故の具体例
自損事故の例としては、駐車場での車止め・縁石への接触、立体駐車場や自宅ガレージでの壁・柱への接触、雪道や凍結路でのスリップによる電柱・ガードレールへの衝突などがあります。
車幅感覚に慣れていない納車直後や、狭い駐車場・立体駐車場を使う場面では、低速でも周囲をよく確認することが大切です。
自損事故は、契約タイプで補償の有無が変わります。
一般型か限定型かによって、自損事故の補償範囲は変わります。
車両保険のタイプ・免責金額・保険料を同じ条件で比べると、自分に合う備えを判断しやすくなります。
\テスラ対応の自動車保険を比較する/
テスラで自損事故を起こした直後の対応
自損事故は相手がいないため、「大したことないから」とそのまま済ませてしまいがちです。
しかし、あとで保険を使う可能性を考えると、事故直後の対応がその後の手続きを左右します。
ここでは、事故直後に取っておきたい3つの対応を紹介します。
それぞれ詳しく見ていきましょう。
安全を確保して車両と周囲を記録する
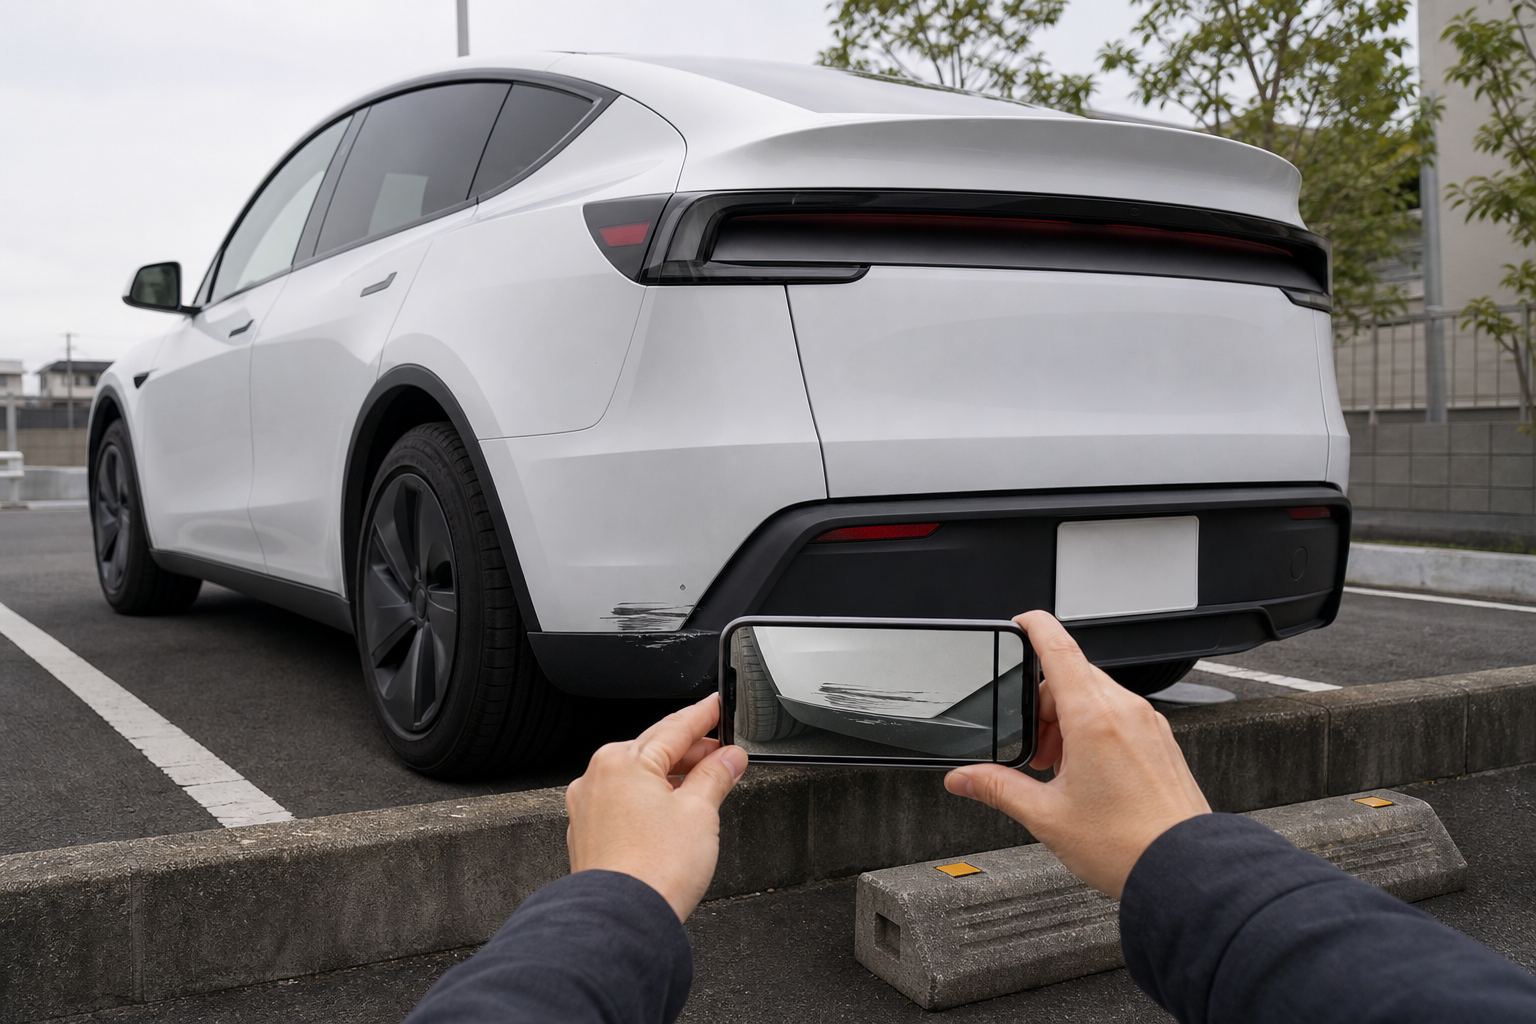
他の車や歩行者の通行を妨げていないか確認したうえで、可能であれば損傷箇所、ぶつけた相手(壁・電柱・縁石など)、車両の位置関係を写真と動画で記録しておきます。
この記録は、あとで保険会社に状況を説明する際や、見積もりを依頼する際に役立ちます。
単独事故でも警察へ届け出る
相手がいない単独事故でも、道路交通法第72条に基づき警察への報告が必要です。
届け出ていないと、保険会社から求められることがある交通事故証明書を取得できません。事故後の義務はe-Gov法令検索の道路交通法第72条で確認できます。
電柱やガードレールなど公共物を破損した場合は、管理者への連絡が必要になることもあります。警察に相談すれば、連絡先の案内を受けられることが多いです。
保険会社・Teslaサービスへ連絡する
状況の記録と警察への届出が済んだら、保険会社へ連絡します。
あわせて、Teslaアプリからサービスを予約するか、損傷内容に応じて認定ボディショップへ相談しましょう。
Tesla公式では、アプリで予約後に見積もりを確認できると案内しており、Tesla公式のサービス予約案内をご確認ください。
サービスセンターまたはコリジョンセンターでのみ対応できる作業もあります。近くの窓口はTesla公式の板金修理センター一覧から確認できます。保険会社の指定工場を案内された場合も、テスラ車への対応可否を確認しましょう。
単独事故でも、警察への届出は忘れずに行いましょう。
テスラの自損事故で修理費が高くなりやすい箇所
自損事故の修理費は、ぶつけた箇所と損傷範囲によって大きく変わります。
外装だけに見えても、足回りやカメラ、配線まで点検が必要になる場合があります。
ここでは、損傷箇所ごとの傾向を整理します。修理費全般が高くなりやすい理由はテスラの修理代が高い理由で詳しく解説しています。
それぞれ詳しく見ていきましょう。
ホイール・タイヤ・足回りを縁石で損傷した場合
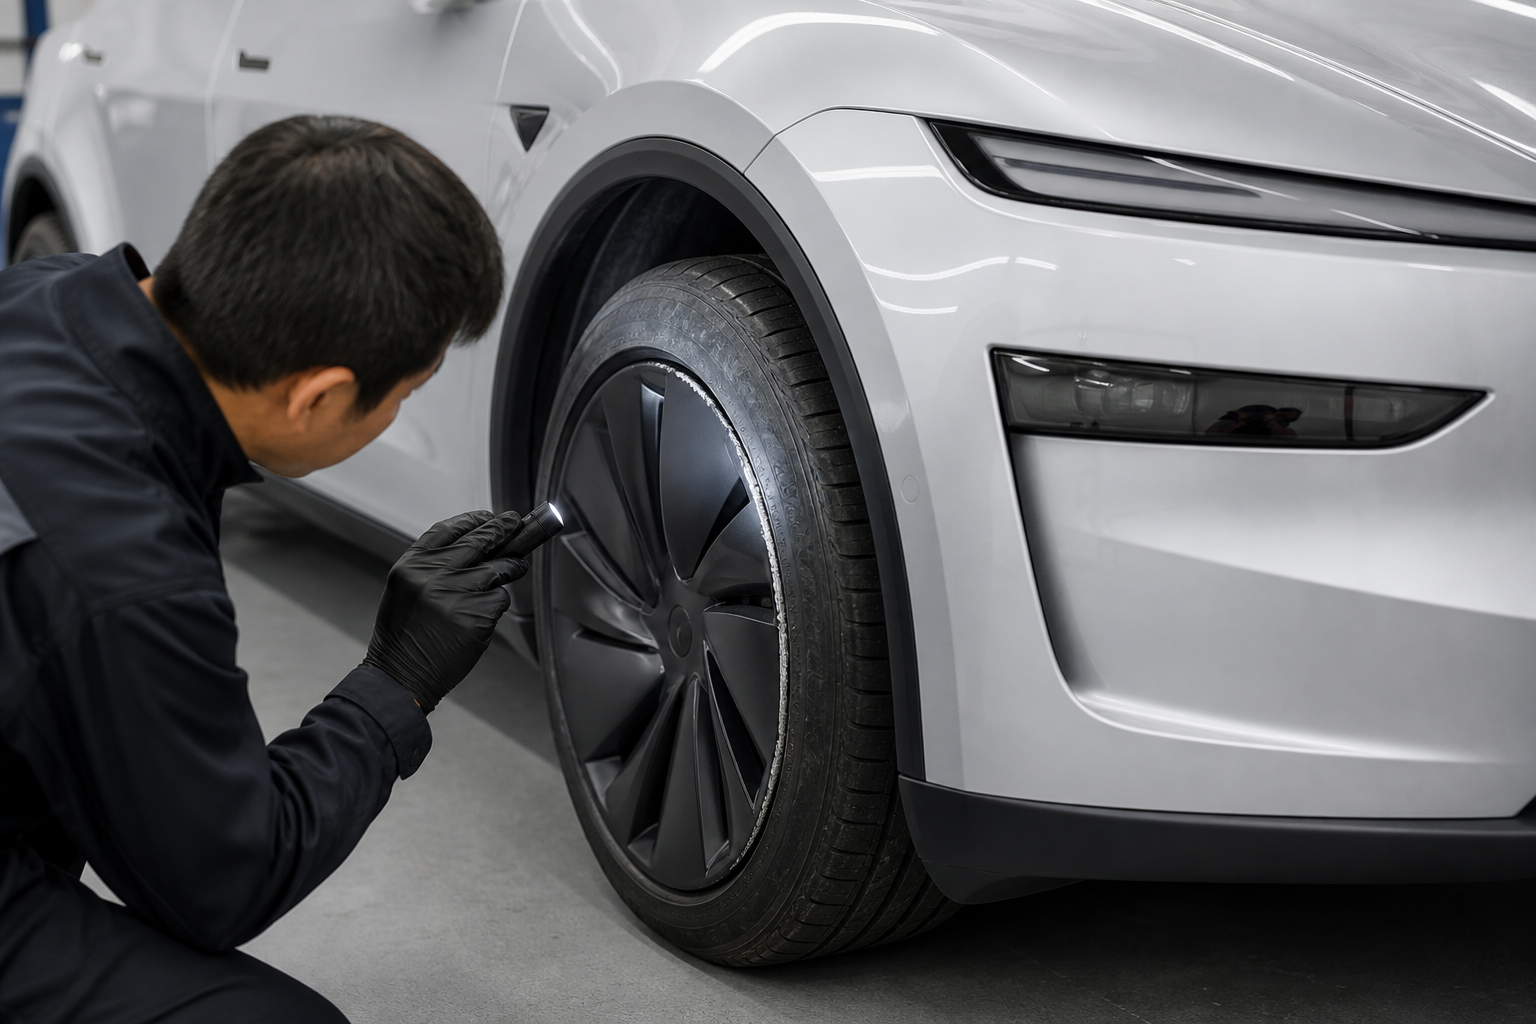
駐車場の縁石や車止めへの接触で多いのが、ホイールやタイヤ、足回りの損傷です。
扁平タイヤを装着するグレードが多く、ホイールに傷が入るとタイヤ交換もあわせて必要になることがあります。
アライメント(車輪の取り付け角度)がずれている場合は、調整作業も必要になり、見た目以上に費用がかさむことがあります。
バンパー・ボディ・カメラ・センサーを損傷した場合
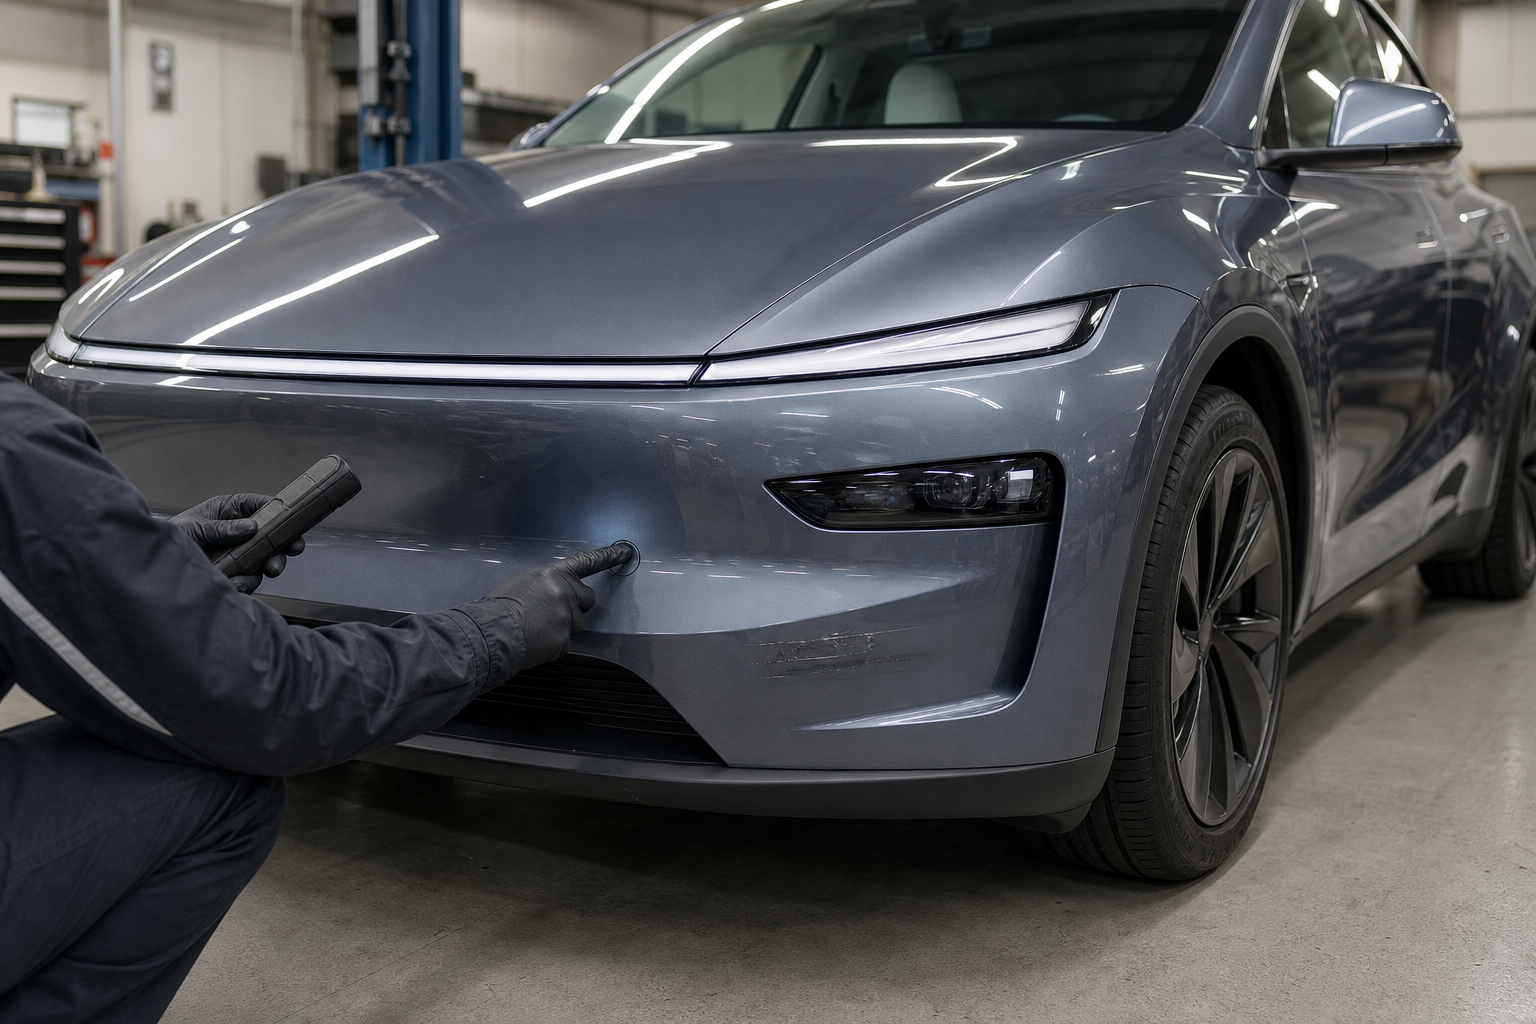
壁や電柱への接触でバンパーやボディを損傷すると、内蔵されたセンサーやカメラの調整・交換が必要になることがあります。
単純な板金塗装だけでは済まないケースがある点は理解しておきたいところです。
アルミ素材を多く使う車体構造も、板金修理の難易度を上げる要因のひとつとされています。
ガラス・床下・高電圧系統まで影響した場合
強い衝撃をともなう自損事故では、フロントガラスの破損や、床下に搭載された高電圧バッテリー周辺への影響が生じることもあります。
見た目の損傷が小さくても、内部まで影響が及んでいる可能性があるため、自己判断で「大丈夫」と決めつけないことが大切です。
テスラの自損事故で保険を使うと等級はどうなる?
車両保険を使えることが分かっても、次に気になるのが等級への影響です。
自損事故で保険を使うと、翌年以降の保険料にも影響が及びます。
ここでは、等級と保険料への影響を整理します。
それぞれ詳しく見ていきましょう。
一般的には3等級ダウン事故として扱われる
壁や電柱にぶつけた自損事故で車両保険を使うと、一般的には3等級ダウン事故として扱われます。
三井住友海上も、自分の車をぶつけた事故は3等級ダウン、事故有係数適用期間は3年と案内しており、三井住友海上の等級・事故有係数の解説をご確認ください。
電柱を破損した場合、対物賠償保険もあわせて使うことになりますが、等級ダウンは1回の事故として扱われるのが一般的です。正確な扱いは契約中の保険会社に確認しましょう。
事故有係数適用期間3年と保険料への影響
3等級ダウン事故として扱われる場合、事故有係数適用期間も通常3年間加算されます。
この期間中は、同じ等級でも無事故の契約者より保険料が高く設定される仕組みです。
保険料への影響は数年単位で続くため、目先の修理費だけでなく、翌年以降の負担も含めて考える必要があります。保険料が変わった際の見直し方はテスラの保険料が上がったときの見直しで解説しています。
保険料への影響は、数年単位で考えることが大切です。
テスラの自損事故は保険と自費のどちらがいい?
等級への影響が分かったら、次は修理費用と照らし合わせて、保険を使うか自費で直すかを判断する段階です。
感覚だけで決めず、数字で比較することが大切です。
ここでは、判断の進め方を3つのステップに分けて紹介します。
それぞれ詳しく見ていきましょう。
最初に修理見積もりを取る
判断の第一歩は、実際の修理費用を把握することです。
Teslaサービスや認定ボディショップなど、対応可能な修理先に連絡し、損傷箇所の見積もりを取りましょう。
見積もりが出るまでは、保険を使うかどうかを決めつけないことがポイントです。
修理費・免責金額・保険料上昇分を比較する
見積もりが出たら、自費で支払う修理費と、保険を使った場合の『免責金額+翌年以降の保険料増加見込み』を比較します。
保険会社に更新後の概算保険料を確認すると、数年分の差を整理しやすくなります。免責金額の考え方はテスラの車両保険の免責金額で解説しています。
| 比較項目 | 自費修理を検討できるケース | 保険利用を検討したいケース |
|---|---|---|
| 損傷の程度 | 軽微な傷・小さなへこみ | 部品交換や広範囲の板金が必要 |
| 修理費用と免責金額の関係 | 修理費が免責金額を下回る | 修理費が免責金額を大きく上回る |
| 等級・保険料への影響 | 保険を使わなければ等級への影響なし | 一般的に3等級ダウン・事故有係数3年 |
| 総合的な負担感 | 自己負担のほうが少なく済みやすい | 自己負担を抑えられやすい |
高額修理や全損の可能性がある場合の考え方
高電圧系統まで影響する大きな損傷では、修理できない場合だけでなく、修理費が車両保険金額など所定の基準を上回ることで全損扱いになる場合があります。
判断基準は契約や保険会社の査定で異なるため、車両保険金額と特約を確認しましょう。
全損の可能性がある場合は、受け取れる保険金、免責の扱い、新車特約や車両全損時の特約を確認してから、修理・買い替えの選択肢を整理します。
修理費と保険料上昇分、両方を並べて比較しましょう。
今回の事故で保険を使うか判断したら、今の補償が今後も合うか確認しておきましょう。
車両保険の範囲、免責金額、代車特約まで揃えて比較すると、更新後の条件を整理できます。
\車両保険・免責金額までまとめて比較する/
テスラの自損事故で保険請求する流れ
ここまでのポイントを踏まえて、自損事故に遭ってから保険を使うかどうか決めるまでの流れを、STEPで整理しました。
この順番で進めれば、手続きを漏れなく進められます。
周囲の安全を確認し、他の車や歩行者の通行を妨げていないか確認します。
損傷箇所、ぶつけた相手、車両の位置関係を写真・動画で記録します。
単独事故でも警察へ届け出て、交通事故証明書を取得できるようにします。
保険会社へ連絡するとともに、Teslaサービスや認定ボディショップへ見積もりを依頼します。
修理費用と翌年以降の保険料上昇分を比較し、保険を使うか自費にするかを決めます。
自損事故に備えて更新前に確認したいテスラの保険
自損事故は、ちょっとした不注意で誰にでも起こり得るものです。
実際に起きてから後悔しないよう、保険更新のタイミングで補償内容を見直しておきましょう。
ここでは、更新前に確認したい3つのポイントを紹介します。
それぞれ詳しく見ていきましょう。
自損事故が補償範囲に含まれているか
契約中の車両保険が一般型か限定型かを確認し、自損事故が補償範囲に含まれているかをチェックしましょう。
保険会社選びの基本的な考え方はテスラの保険はどこがいいかで解説しています。
不明な場合は、契約中の保険会社に直接問い合わせて確認するのが確実です。
免責金額と車両保険金額は適切か
免責金額の設定と、車両保険金額(全損時に受け取れる上限額)が今の車両価値に合っているかを確認しましょう。
免責金額の考え方はテスラの車両保険の免責金額で詳しく解説しています。
契約から時間が経っている場合は、内容が現状に合っているか見直す良い機会です。
レッカー・代車・新車特約も比較する
修理期間中の代車特約や、レッカー移動に対応するロードサービスの範囲も確認しておきたい項目です。
詳しくはテスラのロードサービスと保険で解説しています。
新車特約があれば、全損時の買い替え負担を抑えられる場合もあります。あわせて比較しておきましょう。
自損事故はいつでも起こり得る。備えは早めが安心です。
テスラの自損事故と保険でよくある質問
まとめ|自損事故後は見積もりを取って保険と自費を比較しよう
- 一般型の車両保険は自損事故も補償対象になり得る
- 限定型では単独事故が対象外となる商品がある
- 事故直後は安全確保・記録・警察への報告を進める
- 保険利用は一般的に3等級ダウン・事故有係数3年
- 修理費と免責金額、将来の保険料差を比べて判断する
テスラの自損事故は、一般型の車両保険であれば補償対象になり得ますが、限定型・エコノミー型では対象外の場合があります。
事故直後は安全を確保し、写真・動画の記録と警察への届出を忘れずに行いましょう。
保険を使うと一般的に3等級ダウン事故として扱われ、事故有係数適用期間も3年加算されます。
まずは修理見積もりを取り、修理費用と翌年以降の保険料上昇分を比較したうえで、保険を使うか自費にするかを判断してください。
事故が起きてから補償不足に気づかないよう、更新前に契約内容を確認しておくことが大切です。
自損事故の補償範囲、免責金額、ロードサービスを同じ条件で見比べてみましょう。
\テスラ対応の保険見積もりを確認する/